Si llevas un tiempo invirtiendo, seguro que has escuchado más de una vez este consejo: «Busca siempre ETFs de réplica física; son más sencillos y seguros porque compran las acciones de verdad». Durante mucho tiempo yo también pensaba exactamente así, hasta que me senté a hacer los números con calma.
Cuando invertimos desde Europa en mercados como Estados Unidos, la réplica sintética (a menudo vista como el «patito feo» de la indexación) cuenta con una particularidad fiscal regulada que le permite capturar una mayor parte del dividendo bruto del índice. Veamos cómo funciona por dentro, qué garantías tiene y cuándo compensa elegir cada estructura.

1. Réplica física vs. réplica sintética: la analogía de la cesta de fruta
La forma más intuitiva de entender la diferencia entre ambos modelos es imaginar el índice bursátil (por ejemplo, el S&P 500 o el MSCI USA) como una cesta de fruta y los dividendos que reparten sus empresas como el zumo:
- El ETF de réplica física (la cesta de fruta tradicional): El gestor acude al mercado y compra directamente las acciones del índice una por una (Apple, Microsoft, Johnson & Johnson, McDonald’s…). Es un mecanismo directo y transparente. El matiz aparece cuando esas compañías de Estados Unidos reparten dividendos: antes de que el dinero salga del país y llegue al ETF europeo, la hacienda estadounidense (IRS) aplica una retención en origen del 15% (en ETFs domiciliados en Irlanda) o del 30% (en Luxemburgo). Al fondo le llega menos zumo.
- El ETF de réplica sintética (el contrato de permuta o Swap): El fondo posee una cesta de acciones reales como garantía (cesta sustituta), pero firma un contrato de intercambio (Total Return Swap) con una entidad financiera. A cambio del rendimiento de esa cesta de garantía, la contraparte entrega al ETF la rentabilidad exacta del índice con el 100% del dividendo bruto, sin sufrir ese 15% o 30% de retención por el camino.
2. El peaje fiscal en Estados Unidos y la ventaja de la norma 871(m)
¿Por qué un ETF sintético sobre el S&P 500 no paga retención por los dividendos de Estados Unidos y uno físico sí? La explicación no es ningún vacío improvisado, sino una disposición expresa del código fiscal estadounidense: la Sección 871(m) del Internal Revenue Code (IRC).
Esta normativa establece que los contratos de derivados y swaps que replican índices amplios y diversificados (aquellos que califican como «qualified indices», como el S&P 500, el MSCI USA o el Nasdaq 100) están exentos de retención fiscal en origen sobre los dividendos equivalentes. Las entidades financieras que actúan como contraparte del swap son bancos domésticos estadounidenses o entidades que operan sin esa merma fiscal en su cobertura.
En términos numéricos para el inversor europeo: si el S&P 500 ofrece una rentabilidad por dividendo media del 1,40% – 1,50%, un ETF físico domiciliado en Irlanda pierde automáticamente un 15% de ese flujo (unos 0,20% – 0,25% anuales), y en índices de alto dividendo de Estados Unidos (con rentabilidades del 3,00% al 3,50%) la diferencia supera los 0,45% – 0,50% de rentabilidad neta extra cada año a favor del sintético, incluso después de descontar el pequeño coste del swap.
3. ¿Es seguro un ETF sintético? Garantía Unfunded y límite UCITS
La duda más habitual al escuchar la palabra «derivado» o «swap» es el riesgo de contraparte: ¿qué ocurre si el banco de inversión con el que el ETF ha firmado el contrato tuviera problemas de solvencia?
Aquí es donde entra en juego la regulación europea UCITS, que es una de las más estrictas del mundo en protección al inversor minorista:
- Estructura Unfunded con activos reales en balance: La inmensa mayoría de los ETFs sintéticos actuales utilizan una estructura Unfunded Swap. Esto significa que tu dinero no se le entrega al banco: el propio ETF compra y custodia en su balance una cesta de acciones reales líquidas de gran capitalización (la cesta sustituta). Si el banco fallase mañana, el ETF es propietario directo de todas esas acciones reales.
- Límite legal máximo del 10% (y reseteo diario): La directiva UCITS prohíbe que la exposición neta frente a una contraparte supere el 10% del patrimonio del fondo (NAV). En la práctica, gestoras como Invesco, Amundi o Xtrackers trabajan con múltiples bancos simultáneamente y resetean los contratos cuando la diferencia alcanza apenas el 1% o el 2% del valor liquidativo.
4. ¿Qué ocurre con los ETFs de distribución por dividendos?
Si nuestro objetivo es construir una cartera de inversión por dividendos crecientes que nos ingrese rentas periódicas en cuenta, tenemos hoy en Europa dos vías muy eficientes para minimizar la retención en origen sin renunciar a la calidad:
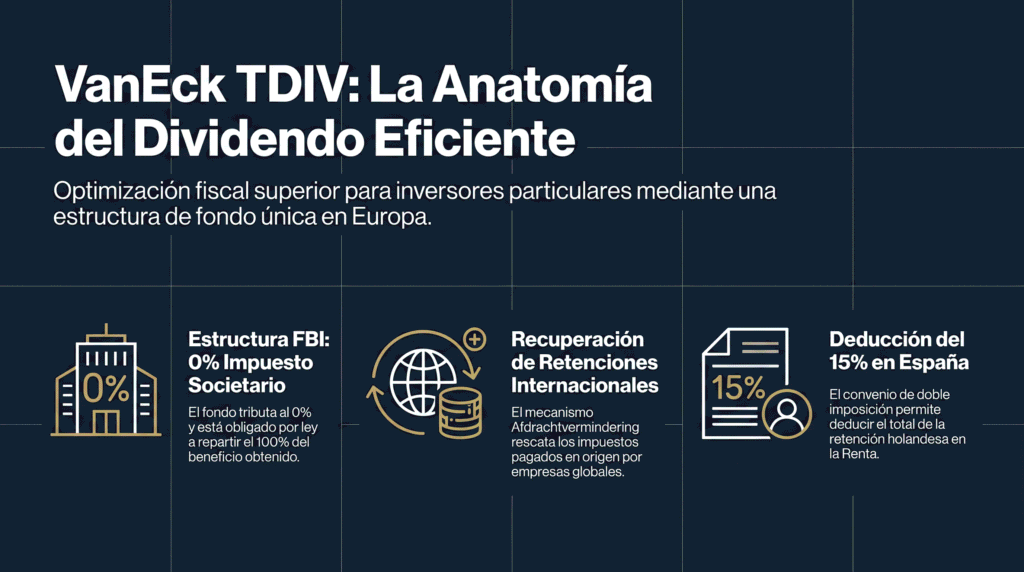
- Vía 1 — ETFs de réplica física con estructura FBI holandesa: Si prefieres que el fondo posea físicamente las acciones que reparten el dividendo, el ETF VanEck Dividend Leaders (TDIV) utiliza el régimen fiscal neerlandés para neutralizar la retención en origen de forma 100% física, permitiendo además recuperar el 15% holandés en el IRPF español.
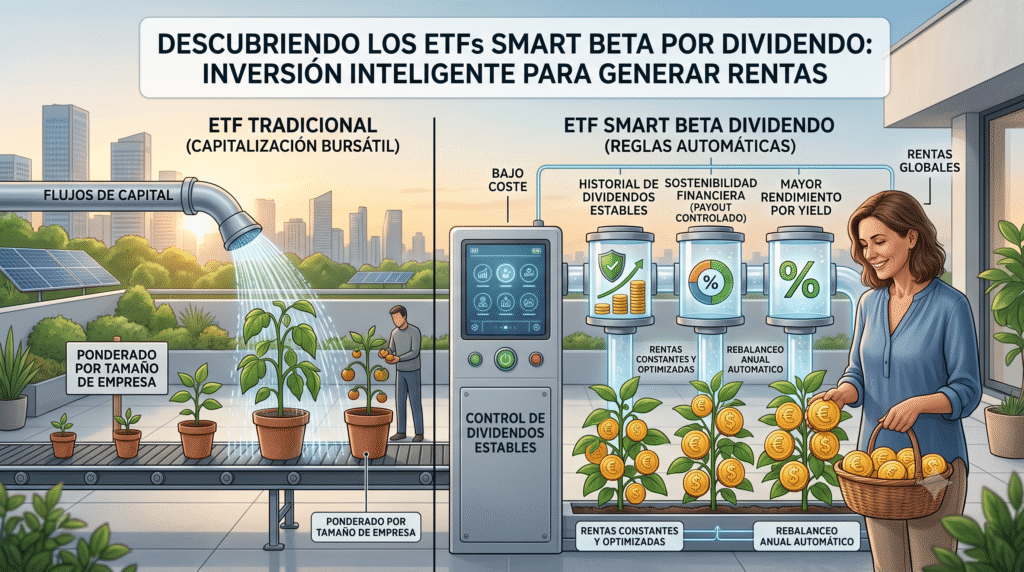
- Vía 2 — ETFs Smart Beta y réplica sintética sobre índices de Estados Unidos: Cuando se busca exposición pura a compañías estadounidenses o estrategias cuantitativas como los ETFs Smart Beta por dividendo, analizar qué parte del dividendo retiene el fondo en origen marca una diferencia notable en el interés compuesto a 10 y 20 años.
5. Cuándo elegir réplica sintética y cuándo réplica física desde España
No existe una única respuesta válida para todos los mercados; la clave consiste en elegir la herramienta adecuada según la geografía en la que inviertas:
- En renta variable de Estados Unidos (S&P 500, MSCI USA): La réplica sintética ofrece una ventaja matemática difícil de batir (+0,20% a +0,50% anual extra) gracias a la exención del 15% de retención en dividendos bajo la norma 871(m).
- En renta variable europea o del Reino Unido: La réplica física funciona de maravilla, ya que dentro de Europa (o en mercados como Reino Unido, que aplica 0% de retención en origen a las acciones) el peaje fiscal es mínimo o inexistente.
- En la planificación global de tu cartera en España: Recuerda valorar siempre esta eficiencia junto con el debate entre ETFs vs. fondos de inversión en España y llevar un registro ordenado para la Cartera de Valores de la Agencia Tributaria.
Si quieres aprender paso a paso cómo seleccionamos los mejores activos generadores de rentas, puedes descargar nuestra Guía gratuita de inversión por dividendos o acompañarnos en nuestra comunidad de inversores, donde compartimos nuestras carteras modelo y el radar mensual de ETFs UCITS de distribución.
¿Quieres Construir Tu Cartera de Dividendos y ETFs UCITS Paso a Paso?
En nuestra comunidad de inversores tienes acceso al Terminal Radar DGI 360º (+660 empresas y +300 ETFs UCITS analizados en tiempo real), carteras modelo y sesiones mensuales de preguntas y respuestas.
6. Preguntas frecuentes sobre ETFs de réplica sintética vs. física
¿Por qué un ETF sintético del S&P 500 suele ser más rentable que uno de réplica física en Europa?
Porque bajo la Sección 871(m) del código fiscal de Estados Unidos, los swaps sobre índices amplios como el S&P 500 o el MSCI USA están exentos de la retención del 15% (o 30%) sobre los dividendos que sí soportan los ETFs europeos de réplica física. Eso permite al ETF sintético capturar el 100% del dividendo bruto del índice, sumando entre un +0,20% y un +0,50% extra anual.
¿Qué riesgo de contraparte tiene un ETF de réplica sintética bajo normativa UCITS?
La normativa europea UCITS limita por ley el riesgo máximo frente a la contraparte del swap al 10% del patrimonio del fondo, aunque en la práctica las gestoras resetean el contrato a diario cuando alcanza apenas el 1%-2%. Además, en la estructura Unfunded el ETF mantiene en propiedad una cesta real de acciones líquidas en su balance como garantía.
¿Cuándo conviene elegir réplica física en lugar de réplica sintética?
La réplica física es ideal cuando se invierte en bolsas europeas o del Reino Unido (donde no existe el peaje del 15% estadounidense), cuando se utiliza una estructura FBI holandesa como el VanEck Dividend Leaders (TDIV) que recupera la retención física, o cuando el inversor prioriza por tranquilidad psicológica que el fondo posea directamente las acciones del índice.
Nota formativa: Este artículo tiene un propósito exclusivamente educativo y divulgativo sobre inversión por dividendos y fiscalidad en España (bajo estándares MiFID II / ESMA) y en ningún caso constituye asesoramiento financiero ni recomendación de inversión personalizada.