El debate técnico entre ETFs vs. Fondos en España ha cobrado una relevancia sin precedentes. Mientras muchos inversores eligen los fondos tradicionales basándose únicamente en el diferimiento fiscal, la realidad de los costes y la eficiencia del capital neto sugiere que podríamos estar ante una ‘jaula de oro’.
1. El cambio de paradigma y la anomalía española
El mercado global no está simplemente creciendo; está mutando. En Junio de 2025, el 51% de los lanzamientos globales de ETFs ya eran de gestión activa. La proyección es clara: el patrimonio en estos vehículos se triplicará para 2030.
Sin embargo, España sigue siendo el «patito feo». Mientras que en Francia o Italia el inversor ha abrazado el ETF con naturalidad, aquí seguimos atrapados en el fondo tradicional. La banca ha vendido la traspasabilidad fiscal como una ventaja absoluta, pero a menudo actúa como una jaula de oro: nos retiene en productos caros sin pararnos a pensar que la verdadera métrica es la rentabilidad financiero-fiscal neta.
2. Aislamiento fiscal: El secreto del mecanismo «In-kind»
Para entender por qué el ETF es superior en este aspecto, hay que mirar bajo el capó. La clave es el proceso de creación y redención «In-kind» (en especie) gestionado por el Participante Autorizado (AP).
Limpieza de plusvalías: En un fondo de inversión, si un partícipe sale, el gestor vende activos y genera plusvalías que afectan a todos. En el ETF, el gestor entrega los títulos físicos al AP, acción que no se considera una venta, «limpiando» de este modo el vehículo de ganancias internas sin que tú pagues por ello.
La prueba del 1%: Aunque los ETFs gestionan casi el 30% de los activos en Estados Unidos, solo generan el 1% de los repartos de ganancias de capital. Es un ecosistema blindado contra la ineficiencia ajena.
3. El impacto de los costes y el «interés compuesto invertido»
El TER (Ratio de Gastos Totales) no es un detalle; es un lastre. En España, el coste fiscal medio de los fondos activos puede rondar el 2,12% anual (*investigación técnica de BlackRock).
El impacto real: Imagina una cartera de 100.000 € al 10% anual. Un lastre del 2,12% te haría perder casi 46.000 € en una década. Es capital que deja de trabajar para ti para pasar a manos de la administración o la gestora antes de tiempo.
Un menor coste estructural significa que más capital se queda en tu cuenta, capitalizándose semana tras semana.
4. El efecto de la progresividad fiscal en España
Existe la creencia muy extendida de que «no pagar hoy siempre es mejor». Desde mi punto de vista, debemos matizar y mucho este cálculo. En España, el ahorro tributa por tramos (del 19% al 30%).
Es financieramente más eficiente pagar 10 veces por 1.000 € de ganancia que una sola vez por 10.000 €. ¿Por qué? Porque al liquidar una gran posición final en un fondo, el volumen te empuja a los tramos más altos. Tras décadas de mercado alcista, el 80% de tu fondo puede ser plusvalía acumulada; en ese momento, Hacienda no es un agente externo, es un «socio forzoso» con un derecho de crédito inmenso sobre tu capital.
5. Protección ante el riesgo legislativo
En una era de déficits públicos crónicos, los gobiernos tienden a buscar ingresos «debajo de las piedras». Es poco probable que la presión fiscal sea menor en 20 años que hoy.
Tributar hoy con un ETF bajo reglas conocidas actúa como una cobertura estratégica. «Más vale un impuesto conocido hoy que unos tipos impositivos inciertos mañana».
6. El umbral de los 2.000€: El punto de inflexión
El fondo es ideal para aportaciones de 100€ por la ausencia de cánones de Bolsa. Pero para el inversor con cierta capacidad financiera, el cálculo cambia:
A partir de 2.000€: El ahorro en el TER y la mejor ejecución de precio del ETF compensan con creces las comisiones del broker.
Efecto Neobanco: La irrupción de nuevas plataformas está democratizando el acceso, eliminando las barreras que antes protegían a los fondos de inversión bancarios.
7. La «plusvalía del muerto»: El gran ecualizador
El argumento final a favor del fondo suele ser la herencia. Sin embargo, la normativa española contempla la «plusvalía del muerto»: en caso de fallecimiento, el valor de adquisición se actualiza al mercado y las ganancias quedan exentas de IRPF.
Esto iguala las condiciones. Carece de sentido pagar comisiones más altas durante 30 años en un fondo de inversión solo por una ventaja fiscal que el ETF también disfruta en el momento del legado.
8. Conclusión: Hacia una estrategia híbrida
No estamos ante una guerra en la que solo pueda haber un ganador, sino ante una cuestión de arquitectura financiera:
Fondos de inversión: Utiles para aportaciones automáticas muy pequeñas en índices Core.
ETFs: Superiores para la cartera principal, inversiones por factores (como el dividendo creciente), temáticas o sectores específicos, donde el fondo suele ser ineficiente o inexistente.
La transparencia y el bajo coste del ETF son las herramientas más potentes para el inversor que busca maximizar lo que realmente importa: la rentabilidad financiero-fiscal neta.
Más allá de la elección entre ETFs vs. Fondos en España, la gestión administrativa de nuestra cartera es vital. Como ya detallamos en nuestra guía sobre la Cartera de Valores, declarar correctamente cada movimiento es el último paso para asegurar la rentabilidad neta.
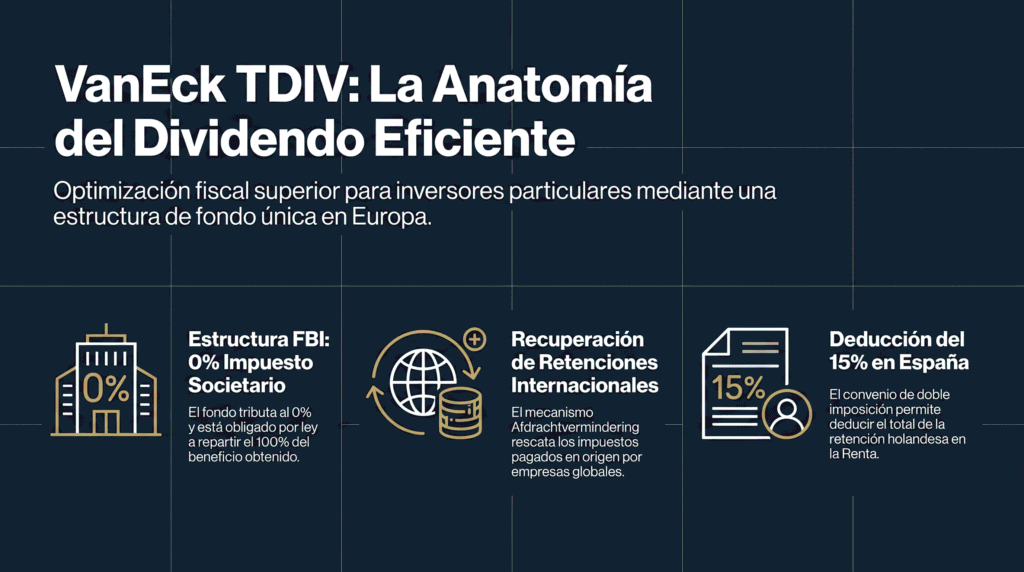
Un buen ejemplo de esta eficiencia en rentas es el ETF VanEck Dividend Leaders (TDIV) o las estrategias de ETFs Smart Beta por dividendo. Si quieres profundizar paso a paso, puedes descargar nuestra Guía gratuita de inversión por dividendos o unirte a nuestra comunidad de inversores.
¿Quieres Construir Tu Cartera de Dividendos y ETFs UCITS Paso a Paso?
En nuestra comunidad de inversores tienes acceso al Terminal Radar DGI 360º (+660 empresas y +300 ETFs UCITS analizados en tiempo real), carteras modelo y sesiones mensuales de preguntas y respuestas.
9. Preguntas frecuentes sobre ETFs vs. fondos de inversión en España
¿Qué diferencia fiscal existe en España entre un ETF y un fondo de inversión tradicional?
Los fondos de inversión tradicionales cuentan en España con el régimen de diferimiento por traspaso (permitiendo cambiar de fondo sin tributar hasta el reembolso final), mientras que los ETFs tributan en cada venta pero ofrecen menores costes anuales (TER), aislamiento fiscal interno gracias al mecanismo In-kind y acceso a estrategias específicas de reparto de dividendos.
¿Cómo tributan las ganancias y dividendos de los ETFs y fondos en el IRPF en España?
Tanto las plusvalías por venta como los dividendos cobrados se integran en la base imponible del ahorro del IRPF y tributan por tramos progresivos: 19% para los primeros 6.000€, 21% de 6.000,01€ a 50.000€, 23% de 50.000,01€ a 200.000€, 27% de 200.000,01€ a 300.000€ y 30% a partir de 300.000€.
¿A partir de qué importe compensa invertir en un ETF frente a un fondo indexado en España?
Para aportaciones periódicas muy pequeñas (por ejemplo, de 100€ al mes), el fondo indexado evita comisiones de compra-venta bursátil. Sin embargo, a partir de operaciones en torno a 2.000€ o en carteras orientadas a cobrar rentas periódicas, el menor coste anual (TER) y la eficiencia estructural del ETF suelen superar la ventaja del diferimiento.
Nota formativa: Este artículo tiene un propósito exclusivamente educativo y divulgativo sobre inversión por dividendos y fiscalidad en España (bajo estándares MiFID II / ESMA) y en ningún caso constituye asesoramiento financiero ni recomendación de inversión personalizada.